Lesezeit: 7 Minuten
Eine rote Risikoanzeige ist noch kein Betrugsbeweis. Sie ist ein Signal, Zahlung, Kundendaten und Versand zu prüfen, bevor Ware das Lager verlässt.
Dieses FAQ zeigt, wie Sie die Shopify Betrugsanalyse in einen belastbaren Freigabeprozess übersetzen und unnötige Stornierungen vermeiden.
Kurz & kompakt
✓ Die Risikostufe allein sollte keine ungeprüfte Versandentscheidung auslösen.
✓ Shopify-Indikatoren erklären Auffälligkeiten, beziffern aber nicht die Betrugswahrscheinlichkeit.
✓ Manuelle Zahlungserfassung schafft Prüfzeit, verändert jedoch Ihren gesamten Zahlungsprozess.
✓ Shopify Flow muss auf die abgeschlossene Risikoanalyse warten.
✓ Hochrisiko-Bestellungen sollten bis zur dokumentierten Freigabe im Fulfillment angehalten bleiben.
Was zeigt die Shopify Betrugsanalyse?
Die Betrugsanalyse bewertet Online-Kreditkartenbestellungen anhand verfügbarer Zahlungs- und Bestelldaten. Je nach Setup zeigt Shopify einzelne Indikatoren und zusätzlich eine Empfehlung mit niedrigem, mittlerem oder hohem Risiko.
Zu den möglichen Indikatoren gehören Ergebnisse der Adress- und Sicherheitscodeprüfung, Informationen zur IP-Adresse sowie Hinweise auf mehrere verwendete Kreditkarten. Grüne, rote und graue Symbole helfen bei der Einordnung, ersetzen aber keine Gesamtentscheidung.
Ist die Analyse in jedem Shopify-Shop identisch?
Nein. Mit Shopify Payments sind Betrugsempfehlungen in den regulären Shopify-Plänen verfügbar. Bei vielen externen Zahlungsanbietern hängt der Umfang dagegen vom Plan und von den Daten ab, die Shopify für die jeweilige Transaktion prüfen kann.
Für offline abgewickelte Zahlungen und bestimmte andere Bestellarten kann Shopify keine Empfehlung bereitstellen. Prüfen Sie bei externen Zahlungsanbietern deshalb zusätzlich deren eigene Risikosignale und Einschränkungen.
Wichtig
Ein roter Indikator bedeutet nicht automatisch, dass die Bestellung betrügerisch ist. Mehrere konsistente Auffälligkeiten, ein hoher Warenwert und ein schwer rückholbarer Versand erhöhen jedoch den Prüfbedarf.
Wann sollte der Versand gestoppt werden?
Stoppen Sie das Fulfillment zunächst, wenn Shopify ein hohes Risiko meldet oder mehrere schwer erklärbare Signale zusammenkommen. Das gilt besonders bei Expressversand, abweichenden Lieferadressen, ungewöhnlich großen Stückzahlen oder leicht weiterverkaufbaren Produkten.
Der Stopp sollte als temporäre Prüfung angelegt sein, nicht als automatische Schuldzuweisung. Definieren Sie intern, wer die Bestellung prüft, welche Nachweise zulässig sind und bis wann eine Entscheidung fallen muss.
Reicht mittleres Risiko für einen Versandstopp?
Nicht pauschal. Bei mittlerem Risiko sollte der Warenwert, die Produktempfindlichkeit und die bisherige Bestellhistorie bestimmen, ob eine manuelle Prüfung erforderlich ist.
Eine bekannte Bestandskundschaft mit konsistenten Daten kann anders behandelt werden als eine Erstbestellung mit Expressversand und mehreren Zahlungsversuchen. Nutzen Sie feste Kriterien, damit Mitarbeitende vergleichbare Fälle gleich entscheiden.
Sollte die Zahlung ebenfalls angehalten werden?
Die manuelle Zahlungserfassung kann verhindern, dass eine autorisierte Kreditkartenzahlung sofort eingezogen wird. Dadurch bleibt Zeit, die Betrugsanalyse zu prüfen und anschließend entweder die Zahlung zu erfassen oder die Bestellung zu stornieren.
Diese Einstellung betrifft jedoch Ihren allgemeinen Ablauf für unterstützte Onlineshop-Zahlungen. Einzelne zusätzliche Zahlungsanbieter unterstützen die manuelle Erfassung möglicherweise nicht und können Zahlungen weiterhin automatisch einziehen.
Was muss vor der Umstellung geklärt sein?
Prüfen Sie, welche Zahlungsarten betroffen sind, wer offene Autorisierungen täglich überwacht und wie Bestellungen rechtzeitig freigegeben werden. Ohne klare Verantwortung kann ein Sicherheitsgewinn schnell zu verspäteter Erfassung, abgelaufenen Autorisierungen oder unnötigen Lieferverzögerungen führen.
Praxis-Check
Testen Sie die manuelle Erfassung mit jeder relevanten Zahlungsart, Ihrem Warenwirtschaftssystem und dem angebundenen Fulfillment. Eine Einstellung im Shopify-Adminbereich schützt nicht, wenn ein nachgelagertes System den Auftrag bereits automatisch an das Lager übermittelt.
Wie automatisiert Shopify Flow die Prüfung?
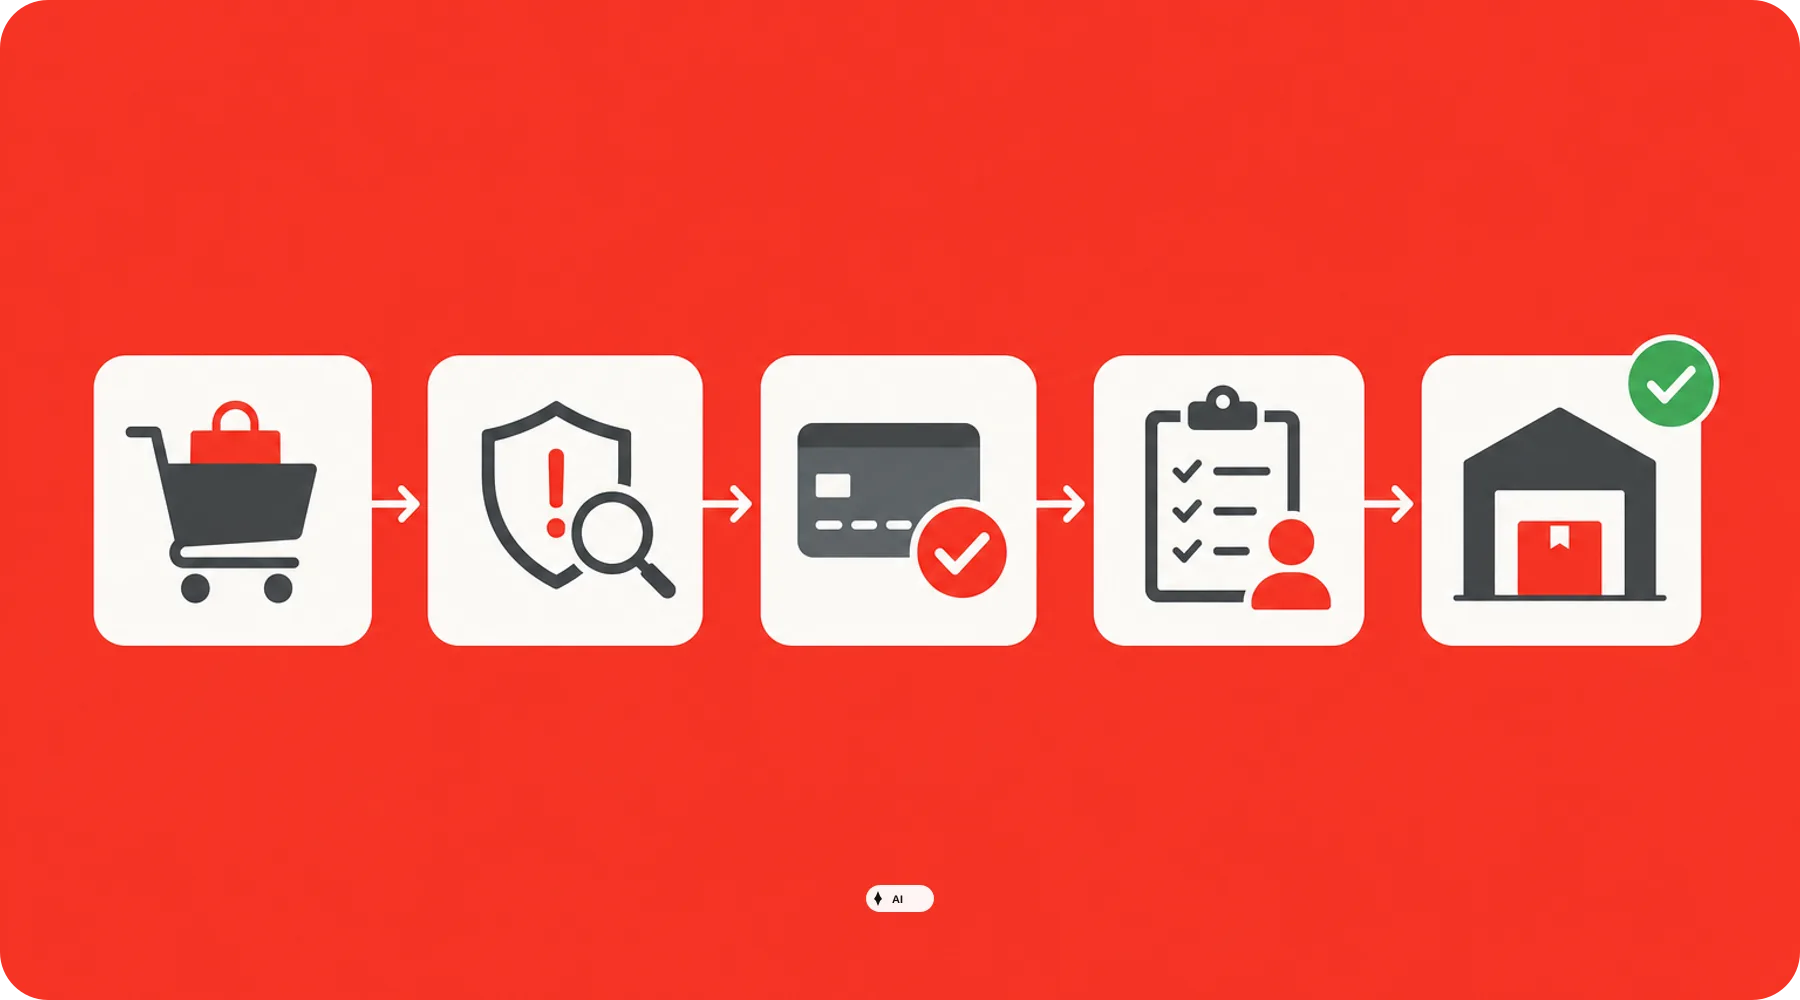
Für risikobasierte Abläufe sollte Shopify Flow den Trigger Bestellrisiko analysiert verwenden. Der Trigger Bestellung erstellt ist ungeeignet, weil die Risikoanalyse zu diesem Zeitpunkt noch nicht abgeschlossen sein muss.
Nach der Analyse kann Flow beispielsweise das Fulfillment anhalten, interne Teams benachrichtigen, Tags setzen, Zahlungen für Bestellungen ohne hohes Risiko erfassen oder Hochrisiko-Bestellungen stornieren. Shopify stellt dafür auch Vorlagen bereit.
Warum ist eine automatische Stornierung riskant?
Auch eine hohe Risikostufe kann eine legitime Bestellung betreffen. Eine sofortige Stornierung ohne weitere Kriterien kann deshalb gute Kundschaft treffen, Supportaufwand erzeugen und Umsatz kosten.
Robuster ist meist ein zweistufiger Ablauf: Flow hält den Auftrag an und übergibt ihn an eine manuelle Prüfung. Nur eindeutig definierte Muster sollten automatisch storniert werden.
Was muss im Lagerprozess passieren?
Der Status Angehalten muss in allen angeschlossenen Systemen sichtbar und wirksam sein. Prüfen Sie insbesondere Fulfillment-Apps, externe Lager, ERP-Verbindungen und automatische Versandregeln.
Eine interne Benachrichtigung sollte Bestellnummer, Risikostufe und verantwortliche Person enthalten. Sensible Zahlungsdaten gehören weder in E-Mails noch in frei zugängliche Team-Chats.
Wie wird eine verdächtige Bestellung geprüft?
Öffnen Sie zunächst die vollständige Betrugsanalyse und betrachten Sie die Indikatoren gemeinsam. Abweichungen zwischen IP-Standort, Rechnungsadresse und Lieferziel können relevant sein, sind bei Reisen, Geschenken oder Firmennetzwerken aber nicht automatisch verdächtig.
Prüfen Sie danach Bestellhistorie, Zahlungsversuche, Warenkorb, Versandgeschwindigkeit und Kontaktangaben. Falls eine Rückfrage nötig ist, nutzen Sie die in der Bestellung hinterlegten Kontaktdaten und verlangen Sie keine vollständigen Karteninformationen.
Welche Entscheidung sollte dokumentiert werden?
Halten Sie knapp fest, welche Signale geprüft wurden, wer die Freigabe erteilt hat und warum versendet oder storniert wurde. Diese Dokumentation verbessert spätere Prozessreviews und kann bei einer Rückbuchung helfen, ersetzt aber keine geeigneten Beweismittel.
Die Entscheidung über eine Rückbuchung trifft letztlich das kartenausgebende Institut, nicht Shopify. Auch eine stornierte oder nicht erfasste Zahlung verhindert nicht in jedem Fall, dass eine Autorisierung beanstandet wird.
Wann helfen Regeln in Shopify Fraud Control?
Die Fraud-Control-App kann für Shops mit Shopify Payments zusätzliche Checkout-Regeln verwenden. Damit lassen sich unter anderem bestimmte E-Mail-, Adress- oder IP-Merkmale filtern, bevor ein Checkout zur Bestellung wird.
Solche Regeln sollten eng gefasst und regelmäßig auf Fehlblockierungen geprüft werden. Sie bieten keine Garantie gegen Betrug oder Rückbuchungen und können bei zu breiten Kriterien legitime Käufe verhindern.
Welche Regeln sind besonders fehleranfällig?
Pauschale Sperren ganzer Regionen, E-Mail-Domains oder gemeinsam genutzter IP-Adressen erzeugen schnell False Positives. Sinnvoller sind konkrete, belegte Muster aus eigenen Betrugsfällen, die mit weiteren Risikosignalen kombiniert werden.
Betriebsregel
Jede Blockierregel benötigt einen Verantwortlichen, einen dokumentierten Anlass und einen Termin zur erneuten Prüfung. Regeln ohne messbaren Nutzen sollten entfernt statt dauerhaft mitgeschleppt werden.
Was Shopbetreiber jetzt prüfen sollten
✓ Kontrollieren Sie, für welche Zahlungsarten Shopify eine vollständige Betrugsempfehlung liefert.
✓ Stellen Sie sicher, dass Hochrisiko-Aufträge vor der Lagerübergabe angehalten werden.
✓ Verwenden Sie in Shopify Flow den Trigger Bestellrisiko analysiert.
✓ Testen Sie manuelle Zahlungserfassung und Fulfillment-Stopp vollständig mit allen Schnittstellen.
✓ Definieren Sie feste Kriterien und eine verantwortliche Person für manuelle Freigaben.
✓ Überprüfen Sie Fraud-Control-Regeln regelmäßig auf blockierte legitime Checkouts.
Thinkideas View
Automatisieren Sie nicht vorschnell die Stornierung, sondern zuerst den sicheren Stopp. Ein Flow, der Hochrisiko-Bestellungen zuverlässig anhält und einer klar verantworteten Prüfung zuführt, ist für die meisten Shops robuster als aggressive Sperrregeln.
Fazit
Die Shopify Betrugsanalyse wird erst dann zum wirksamen Schutz, wenn Zahlung, Freigabe und Fulfillment als gemeinsamer Prozess organisiert sind. Einzelne rote Indikatoren oder pauschale Regeln reichen dafür nicht aus.
Testen Sie als nächsten Schritt eine Hochrisiko-Bestellung vom Checkout bis zur Lagerübergabe. So erkennen Sie, ob Ihr Versand tatsächlich wartet, bis eine dokumentierte Freigabe vorliegt.


